კორპორაციული მმართველობა საქართველოში: როგორ შევინარჩუნოთ კონტროლი ბიზნესის ზრდასთან ერთად
როდესაც მფლობელი ერთდროულად ამტკიცებს გადახდებს, აწარმოებს მოლაპარაკებებს, აკონტროლებს გაყიდვებს და იღებს ყველა მნიშვნელოვან გადაწყვეტილებას, ბიზნესი სწრაფად მოქმედებს, მაგრამ კონტროლის რეალური ხარისხი გაურკვეველი რჩება. კორპორაციული მმართველობა სწორედ ამ გაურკვევლობას ამცირებს: იგი განსაზღვრავს, ვინ იღებს გადაწყვეტილებას, ვის წინაშეა ანგარიშვალდებული, რა მონაცემს ეყრდნობა და როგორ მოწმდება შედეგი.
საქართველოში ბიზნესის დიდი ნაწილი შეზღუდული პასუხისმგებლობის საზოგადოების (შპს) ფორმით მოქმედებს და ხშირად ერთი ან რამდენიმე პარტნიორი უშუალოდ მართავს. ამიტომ მმართველობის საკითხი მხოლოდ მსხვილი ან საჯარო კომპანიებისთვის არ არის აქტუალური. მფლობელის მიერ მართულ კომპანიას, მზარდ საწარმოსა და საერთაშორისო ჯგუფის ქართულ შვილობილს განსხვავებული მასშტაბის, თუმცა ერთნაირი პრინციპის მმართველობა სჭირდება: ფინანსური ინფორმაცია დროული და სანდო უნდა იყოს, უფლებამოსილებები მკაფიოდ განაწილებული, ხოლო რისკები რეგულარულად შეფასებული.
რას მოიცავს კორპორაციული მმართველობა
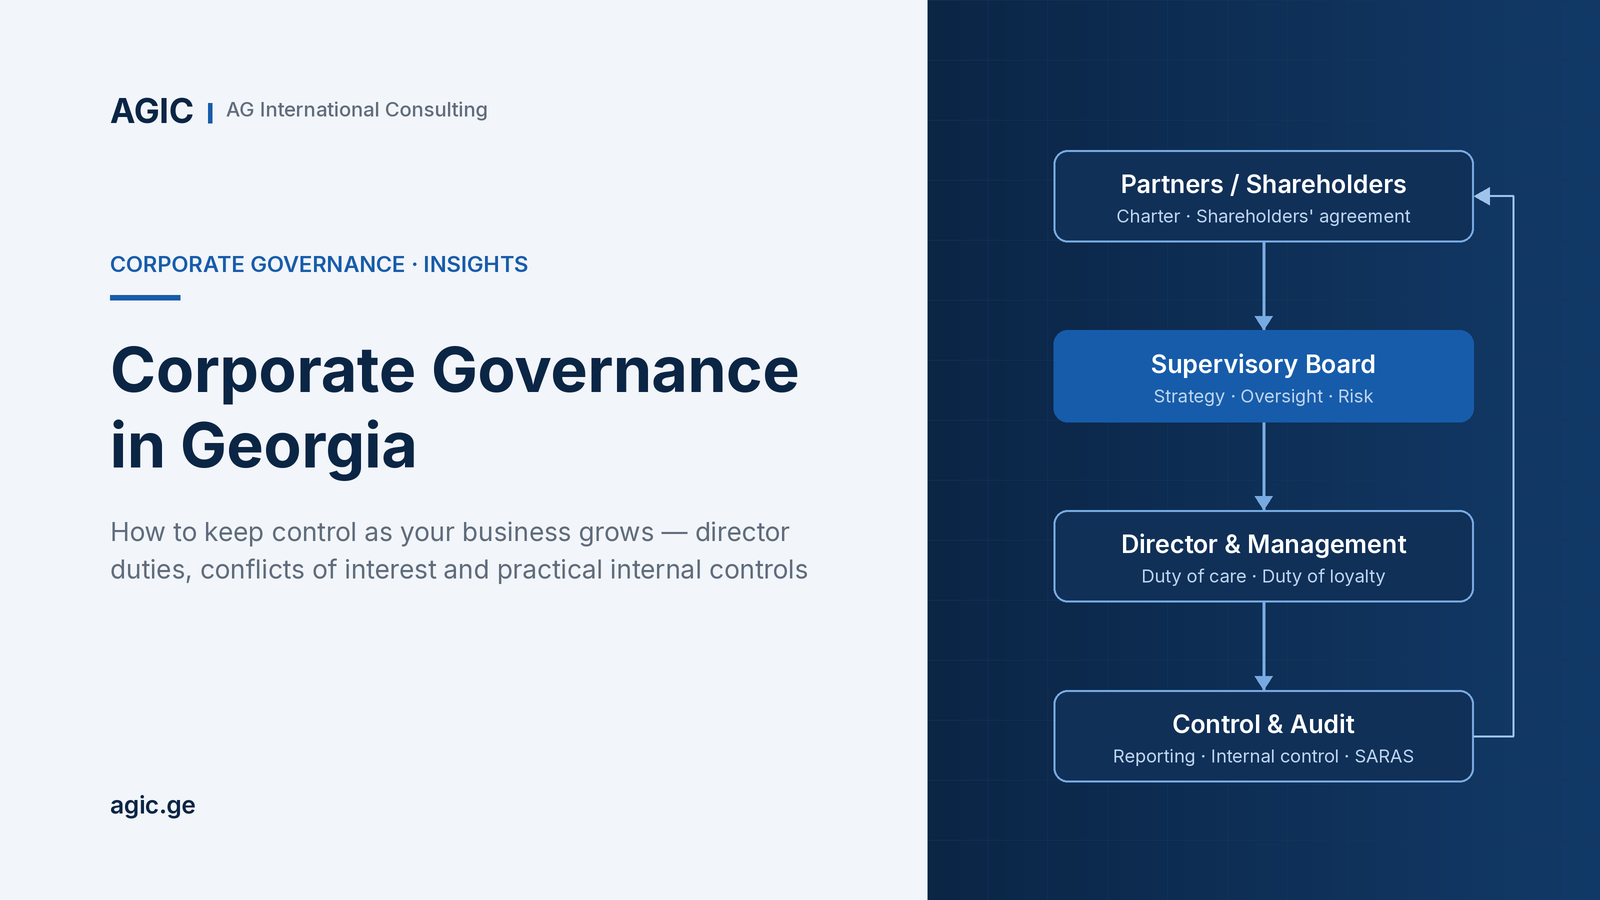
კორპორაციული მმართველობა არის წესების, როლების, კონტროლის მექანიზმებისა და გადაწყვეტილების პროცესების სისტემა, რომელიც აკავშირებს პარტნიორებს (აქციონერებს), დირექტორებს, სამეთვალყურეო საბჭოს და კონტროლის ფუნქციებს. მისი მიზანი არ არის მენეჯმენტის ყოველდღიური საქმიანობის ზედმეტად შეზღუდვა. მიზანია, რომ საქმიანობა შეესაბამებოდეს კომპანიის ინტერესებს, დამტკიცებულ სტრატეგიას, კანონმდებლობასა და ფინანსური დისციპლინის მოთხოვნებს.
სისტემის საფუძველი ანგარიშვალდებულებაა. დირექტორმა უნდა იცოდეს, რა საკითხებზე აქვს დამოუკიდებელი გადაწყვეტილების უფლება და როდის სჭირდება პარტნიორთა კრების, სამეთვალყურეო საბჭოს ან სხვა უფლებამოსილი ორგანოს თანხმობა. ფინანსურმა დირექტორმა ან მთავარმა ბუღალტერმა უნდა წარმოადგინოს არა მხოლოდ ციფრები, არამედ მათი წარმომავლობა, დაშვებები და არსებითი გადახრები გეგმისგან. მფლობელმა კი შედეგი ისე უნდა შეაფასოს, რომ ოპერაციული მენეჯმენტი არ ჩაანაცვლოს.
ეფექტიანი მმართველობა, როგორც წესი, მოიცავს:
• პარტნიორების უფლებებისა და გადაწყვეტილების მიღების წესის განსაზღვრას (წესდება, პარტნიორთა შეთანხმება);
• დირექტორების და, არსებობის შემთხვევაში, სამეთვალყურეო საბჭოს პასუხისმგებლობებს;
• უფლებამოსილებების ლიმიტებს და დამტკიცების მატრიცას;
• ფინანსური ანგარიშგების წესსა და სიხშირეს;
• ინტერესთა კონფლიქტისა და დაკავშირებულ მხარეებთან გარიგებების მართვას;
• დამოუკიდებელი შემოწმების პროცედურებს.
ყველა კომპონენტი ერთნაირი სიღრმით ყველა ბიზნესს არ სჭირდება, თუმცა მათი არქონა ხშირად სწორედ კრიზისის დროს ხდება თვალსაჩინო.
სამართლებრივი ჩარჩო: რას ითხოვს საქართველოს კანონმდებლობა
კორპორაციული მმართველობა საქართველოში მხოლოდ კარგი პრაქტიკის საკითხი არ არის - მისი საბაზისო ელემენტები კანონითაა განსაზღვრული.
„მეწარმეთა შესახებ" საქართველოს კანონი (მოქმედებს 2022 წლის 1 იანვრიდან) ხელმძღვანელ პირებს უწესებს ფიდუციურ მოვალეობებს:
• ზრუნვის მოვალეობა - დირექტორი მოქმედებს კეთილსინდისიერად და გონიერი, წინდახედული პირის მსგავსად, კომპანიის საუკეთესო ინტერესების გათვალისწინებით;
• ლოიალობის მოვალეობა - პირადი ან დაკავშირებული პირის ინტერესი არ უნდა დადგეს კომპანიის ინტერესზე მაღლა;
• ინტერესთა კონფლიქტის მართვა - კონფლიქტის არსებობისას დირექტორი ვალდებულია, გაამჟღავნოს ინტერესი და თავი შეიკავოს გადაწყვეტილების მიღებისგან; ცალკეული გარიგებები წინასწარ თანხმობას საჭიროებს;
• კომპანიის შესაძლებლობის გამოყენების აკრძალვა - დირექტორს არ შეუძლია კომპანიის საქმიანი შესაძლებლობა პირადი ან მესამე პირის სასარგებლოდ გამოიყენოს თანხმობის გარეშე.
ამ მოვალეობების დარღვევამ შეიძლება გამოიწვიოს დირექტორის პირადი პასუხისმგებლობა მიყენებული ზიანისთვის, ხოლო ცალკეულ შემთხვევაში - გარიგების ბათილობაც. დირექტორის უფლებამოსილების შეზღუდვა და თანხმობის მოთხოვნები შესაძლებელია დადგინდეს წესდებით ან პარტნიორთა შეთანხმებით. პრაქტიკაში ბანკები სესხის გაცემამდე სწორედ ამ ლიმიტებს ამოწმებენ - ამიტომ გაურკვეველი ან მოძველებული წესდება პირდაპირ აფერხებს დაფინანსებასაც.
სამეთვალყურეო საბჭო შპს-ისთვის, როგორც წესი, ფაკულტატიურია, ხოლო სააქციო საზოგადოებისთვის კანონით განსაზღვრულ შემთხვევებში სავალდებულოა (მაგალითად, ანგარიშვალდებული საწარმოსთვის, რომლის ფასიანი ქაღალდებით ვაჭრობა ხორციელდება).
„ბუღალტრული აღრიცხვის, ანგარიშგებისა და აუდიტის შესახებ" კანონი საწარმოებს ზომის მიხედვით ოთხ კატეგორიად ყოფს და ცალკე გამოყოფს საზოგადოებრივი დაინტერესების პირებს (PIE). წლიური ფინანსური ანგარიშგება ბუღალტრული აღრიცხვის, ანგარიშგებისა და აუდიტის ზედამხედველობის სამსახურს (SARAS) წარედგინება reportal.ge-ზე, საანგარიშგებო პერიოდის მომდევნო წლის 1 ოქტომბრამდე. საზოგადოებრივი დაინტერესების პირებისთვის და I-II კატეგორიის საწარმოებისთვის აუდიტი სავალდებულოა.
რეგულირებულ სექტორებში - ბანკები, სადაზღვევო და მიკროსაფინანსო ორგანიზაციები - მმართველობის დამატებით მოთხოვნებს საქართველოს ეროვნული ბანკი ადგენს.
საგადასახადო ასპექტიც მმართველობის ნაწილია. მოგების გადასახადის ე.წ. ესტონური მოდელის პირობებში დასაბეგრია არა მხოლოდ დივიდენდი, არამედ ეკონომიკურ საქმიანობასთან დაუკავშირებელი ხარჯი და უსასყიდლო მიწოდებაც. შესაბამისად, კომპანიის ხარჯით გადახდილი მფლობელის პირადი ხარჯი მხოლოდ კონტროლის ხარვეზი არ არის - ის დამატებით საგადასახადო ვალდებულებას ქმნის. დაკავშირებულ უცხოურ პირებთან და შეღავათიანი დაბეგვრის ქვეყნების რეზიდენტებთან ოპერაციებზე ვრცელდება ტრანსფერული ფასწარმოქმნის წესები (საგადასახადო კოდექსის 126-129¹ მუხლები): ფასი საბაზრო პრინციპს უნდა შეესაბამებოდეს, ხოლო დოკუმენტაცია შემოსავლების სამსახურის მოთხოვნიდან 30 დღეში უნდა იყოს წარდგენილი.
რატომ იწყება მმართველობა ფინანსური მონაცემებით
ხელმძღვანელობა ვერ აკონტროლებს იმას, რასაც ვერ ხედავს. თუ ყოველთვიური ანგარიშგება გვიანდება, ბანკის ნაშთები შეჯერებული არ არის, დებიტორული დავალიანება არასრულად კონტროლდება ან მოგება რეალურ ვალდებულებებს არ ასახავს, საბჭოს ან მფლობელის გადაწყვეტილება მხოლოდ ვარაუდს ეყრდნობა.
სანდო ფინანსური ინფორმაციის მინიმალური სისტემა აერთიანებს:
• რეგულარულ მენეჯმენტ-ანგარიშგებას;
• ბიუჯეტისა და ფაქტობრივი შედეგების შედარებას;
• ფულადი ნაკადების პროგნოზს;
• არსებითი კონტრაქტებისა და ვალდებულებების რეესტრს;
• საგადასახადო პოზიციებისა და დეკლარირების ვადების მონიტორინგს.
უცხოური ჯგუფის წევრი ან საერთაშორისო ინვესტორის მქონე კომპანიებისთვის ამას ემატება ჯგუფური ანგარიშგების ვადები, ჯგუფშიდა ოპერაციების დოკუმენტირება და ქართული (SARAS, საგადასახადო) მოთხოვნების ჯგუფის სტანდარტებთან (IFRS, US GAAP ან სხვა) შეთანხმება.
მნიშვნელოვანია განსხვავება ბუღალტრულ აღრიცხვასა და მმართველობით ანგარიშგებას შორის. აღრიცხვა ოპერაციებს დადგენილი წესით აფიქსირებს; მმართველობითი ანგარიშგება კი ხელმძღვანელობას აჩვენებს, რა გადაწყვეტილება შეიძლება მიიღოს ამ მონაცემზე დაყრდნობით. მაგალითად, შემოსავლის ზრდა ანგარიშგებაში დადებითად გამოიყურება, მაგრამ შეიძლება პრობლემად იქცეს, თუ დებიტორული დავალიანება სწრაფად იზრდება და ფულადი ნაკადი უარესდება. დეტალურად იხილეთ ჩვენი სტატია ფინანსური ანგარიშგების მომზადების შესახებ.
როლების გამიჯვნა ამცირებს შეცდომასა და კონფლიქტს
მცირე კომპანიაში ერთი ადამიანი შეიძლება ერთდროულად აწარმოებდეს მოლაპარაკებას, ამტკიცებდეს ინვოისს და ინიცირებდეს გადახდას. რესურსების შეზღუდვის გამო ასეთი მოდელი ზოგჯერ გარდაუვალია, თუმცა მას შეცდომის, არასწორი ხარჯვისა და თაღლითობის მაღალი რისკი ახლავს. კონტროლი ფუნქციების გონივრული გამიჯვნით იწყება.
პრაქტიკაში ეს ნიშნავს, რომ ერთი პირი არ უნდა აკონტროლებდეს სრულ ციკლს - მომწოდებლის შერჩევიდან გადახდასა და საბუღალტრო გატარებამდე. როდესაც პერსონალის რაოდენობა ამის საშუალებას არ იძლევა, კომპენსირებადი კონტროლი შეიძლება იყოს:
• მფლობელის პერიოდული მიმოხილვა;
• საბანკო ამონაწერის დამოუკიდებელი შემოწმება;
• ინტერნეტბანკში ორმაგი ავტორიზაცია და გადახდის ლიმიტები;
• გარე ბუღალტრის ან აუდიტორის ჩართულობა.
განსაკუთრებულ ყურადღებას დაკავშირებულ მხარეებთან გარიგებები საჭიროებს. პარტნიორთან, დირექტორთან ან მათთან დაკავშირებულ კომპანიასთან გაფორმებული გარიგება თავისთავად პრობლემა არ არის. პრობლემა მაშინ ჩნდება, როდესაც პირობები დოკუმენტირებული არ არის, საბაზრო საფუძველი არ ჩანს ან გადაწყვეტილება სათანადოდ არ არის დამტკიცებული. საქართველოში ასეთი გარიგება ორმაგ რისკს ქმნის: კორპორაციულს (ინტერესთა კონფლიქტი მეწარმეთა კანონის მიხედვით) და საგადასახადოს (არასაბაზრო ფასი ან ფარული მოგების განაწილება). ორივე შემთხვევაში ზიანდება ფინანსური ანგარიშგების სიზუსტე და პარტნიორების ნდობა.
სამეთვალყურეო საბჭო და მენეჯმენტი ერთსა და იმავეს არ აკეთებენ
სამეთვალყურეო ან საკონსულტაციო საბჭოს არსებობა ავტომატურად ხარისხიან მმართველობას არ ქმნის. საბჭოს ფუნქციაა სტრატეგიული მიმართულების, ფინანსური შედეგების, არსებითი რისკებისა და მენეჯმენტის საქმიანობის ზედამხედველობა. ის არ უნდა გადაიქცეს ყოველდღიური ოპერაციების მართვის ორგანოდ, რადგან ამით პასუხისმგებლობის საზღვრები იშლება.
მეორე მხრივ, ფორმალური შეხვედრები და ოპტიმისტური პრეზენტაციები საკმარისი არ არის. საბჭოს ან პარტნიორთა განხილვაზე ადგილი უნდა ჰქონდეს რთულ კითხვებს:
• რამდენად რეალისტურია გაყიდვების პროგნოზი?
• როგორ აისახება ფასების ან გაცვლითი კურსის ცვლილება მოგებაზე?
• აქვს თუ არა კომპანიას საკმარისი ლიკვიდობა?
• რა საგადასახადო ან კონტრაქტული რისკი არსებობს?
• ვინ აკონტროლებს მაკორექტირებელი ქმედებების შესრულებას?
კონტროლი არ ნიშნავს ბიუროკრატიას
ხშირი შეცდომაა მსხვილი კორპორაციის წესების მცირე ბიზნესში პირდაპირ გადმოტანა. მრავალსაფეხურიანი დამტკიცებები, ზედმეტად ხშირი კომიტეტები და რთული დოკუმენტბრუნვა ოპერაციას აფერხებს ისე, რომ რისკი არსებითად არ მცირდება. სწორი მოდელი დამოკიდებულია კომპანიის ზომაზე, მფლობელობის სტრუქტურაზე, რეგულირებულობის დონეზე, გეოგრაფიულ მასშტაბსა და ზრდის გეგმაზე.
ბიზნესის ეტაპი
მინიმალური მმართველობითი ინსტრუმენტები
ახალი / მფლობელის მიერ მართული შპს
მარტივი დამტკიცების მატრიცა, ყოველთვიური ფინანსური პაკეტი, პარტნიორების კვარტალური განხილვა
სწრაფად მზარდი კომპანია
ფორმალური ბიუჯეტირება, რისკების რეესტრი, ძირითადი კონტრაქტების იურიდიულ-ფინანსური მიმოხილვა, დამოუკიდებელი შიდა ან გარე შემოწმება
საერთაშორისო ჯგუფის წევრი
ადგილობრივი (ქართული) და ჯგუფური პოლიტიკების შეთანხმება, ტრანსფერული ფასწარმოქმნის დოკუმენტაცია, ჯგუფური ანგარიშგების კალენდარი
ეფექტიანობის საზომი დოკუმენტების რაოდენობა კი არა, გადაწყვეტილების ხარისხია. თუ დამტკიცება დროულია, გამონაკლისები ჩანს, პასუხისმგებლობა იდენტიფიცირებადია და ანგარიშგება რეალურ სურათს აჩვენებს, კონტროლი ბიზნესს ეხმარება. თუ პროცესი ხელმოწერების შეგროვებად იქცა, ის მმართველობის მიზანს ვერ ასრულებს.
რა ნიშნები მიუთითებს მმართველობის სისუსტეზე
პრობლემა ხშირად წლების განმავლობაში არ ჩანს, განსაკუთრებით მაშინ, როდესაც შემოსავალი იზრდება და ფულადი ნაკადი ჯერ კიდევ საკმარისია. თუმცა რამდენიმე სიგნალი ადრეულ რეაგირებას მოითხოვს:
• მფლობელი მნიშვნელოვან ფინანსურ ინფორმაციას მხოლოდ წლის ბოლოს ან კრიზისის დროს იღებს;
• ბიუჯეტი არსებობს, მაგრამ ფაქტობრივი შედეგებისგან გადახრები არ განიხილება;
• გადახდებსა და კონტრაქტებს ერთი პირი მეორე დონის შემოწმების გარეშე ამტკიცებს;
• წესდება და პარტნიორთა შეთანხმება არ ასახავს დირექტორის რეალურ უფლებამოსილებებს და თანხმობის წესებს;
• საგადასახადო ვალდებულებები და reportal.ge-ზე ანგარიშგების წარდგენა რეაქტიულად, ვადის მოახლოებისას იმართება;
• დაკავშირებულ მხარეებთან გარიგებები, პარტნიორის სესხები ან პირადი ხარჯები არასაკმარისად არის დოკუმენტირებული;
• აუდიტის, ბუღალტრული ან საგადასახადო რეკომენდაციები მეორდება, მაგრამ პასუხისმგებელი და ვადა არ განისაზღვრება.
თითოეული ეს ნიშანი აუცილებლად დარღვევას არ ნიშნავს, თუმცა მიუთითებს, რომ ბიზნესს სჭირდება პროცესების დიაგნოსტიკა, რისკის პრიორიტეტების განსაზღვრა და პრაქტიკული სამოქმედო გეგმა.
როგორ გავაძლიეროთ კორპორაციული მმართველობა: 4 პრაქტიკული ნაბიჯი
1. შექმენით გადაწყვეტილებების რუკა. ვინ ამტკიცებს ხარჯს, ვინ აწერს ხელს კონტრაქტს, ვინ ხედავს ფინანსურ ანგარიშგებას და ვინ ამოწმებს შესრულებას? ეს რუკა სწრაფად ავლენს როგორც გადაჭარბებულ კონცენტრაციას, ისე პასუხისმგებლობის სიცარიელეს.
2. გადახედეთ წესდებას და პარტნიორთა შეთანხმებას. დოკუმენტები უნდა შეესაბამებოდეს მეწარმეთა შესახებ კანონს და რეალურ პრაქტიკას: დირექტორის უფლებამოსილების ლიმიტები, თანხმობის საჭიროების მქონე გარიგებები, ინტერესთა კონფლიქტის პროცედურა და მოგების განაწილების წესი.
3. დანერგეთ მმართველობითი კალენდარი. მასში აისახება ყოველთვიური დახურვისა და ანგარიშგების თარიღები, ყოველთვიური საგადასახადო დეკლარაციების ვადები, reportal.ge-ზე წლიური ანგარიშგების წარდგენა (1 ოქტომბრამდე), ბიუჯეტის განხილვის სიხშირე, პარტნიორთა კრებები და აუდიტის ეტაპები. კალენდარი ქმნის რიტმს, რომელშიც პრობლემები დროულად ხვდება ხელმძღვანელობის ყურადღების ცენტრში.
4. გახადეთ შიდა პოლიტიკები პრაქტიკული. ხარჯების, შესყიდვების, მივლინების, დაკავშირებული მხარეების ოპერაციების, მონაცემებზე წვდომისა და დოკუმენტების შენახვის წესები უნდა იყოს მოკლე, გასაგები და შესრულებადი. პოლიტიკა, რომელსაც თანამშრომლები ვერ იყენებენ, კონტროლს არ აძლიერებს.
ამ პროცესში დამოუკიდებელი აუდიტორული, საგადასახადო და საბუღალტრო ხედვის გაერთიანება განსაკუთრებით ღირებულია. AGIC-ის მრავალპროფილიანი გუნდი ხელმძღვანელობას ეხმარება, რომ აღრიცხვის სიზუსტე, საგადასახადო შესაბამისობა და მმართველობითი რისკები ცალ-ცალკე საკითხებად არ განიხილოს. მიზანი ერთიანი სისტემაა, სადაც მონაცემი, კონტროლი და გადაწყვეტილება ერთმანეთთან თანხვედრაშია.
ხშირად დასმული კითხვები
სჭირდება თუ არა მცირე შპს-ს კორპორაციული მმართველობა?
დიახ, თუმცა მარტივი ფორმით. დირექტორის მოვალეობები და ინტერესთა კონფლიქტის წესები მეწარმეთა შესახებ კანონით ყველა კომპანიაზე ვრცელდება. მცირე ბიზნესს ხშირად საკმარისია დამტკიცების მატრიცა, ყოველთვიური ფინანსური პაკეტი და პარტნიორების რეგულარული განხილვა.
სავალდებულოა თუ არა სამეთვალყურეო საბჭო?
შპს-ისთვის, როგორც წესი, არა. სააქციო საზოგადოებისთვის კანონით განსაზღვრულ შემთხვევებში - დიახ. ფინანსურ სექტორში დამატებითი მოთხოვნები მოქმედებს.
როდის არის აუდიტი სავალდებულო?
ბუღალტრული აღრიცხვის, ანგარიშგებისა და აუდიტის შესახებ კანონის მიხედვით აუდიტი სავალდებულოა საზოგადოებრივი დაინტერესების პირებისთვის და I-II კატეგორიის საწარმოებისთვის. აუდიტს ხშირად ითხოვენ ბანკები, ინვესტორები და დონორებიც.
რა რისკს ქმნის დაკავშირებულ მხარეებთან გარიგება?
კორპორაციულ რისკს (ინტერესთა კონფლიქტი და თანხმობის წესის დარღვევა) და საგადასახადო რისკს (არასაბაზრო ფასი, ფარული მოგების განაწილება, უცხოურ დაკავშირებულ პირებთან - ტრანსფერული ფასწარმოქმნა).
დასკვნა
კარგი მმართველობა ერთჯერადი დოკუმენტით ან ფორმალური საბჭოს შექმნით არ იქმნება. ის თანმიმდევრული პრაქტიკით ყალიბდება: ხელმძღვანელობა იღებს სანდო ინფორმაციას, რთული საკითხები დროულად განიხილება, ხოლო შეთანხმებული ქმედებები კონკრეტულ პასუხისმგებლებსა და ვადებს უკავშირდება. სწორედ ასეთი დისციპლინა აძლევს ბიზნესს შესაძლებლობას, ზრდასთან ერთად კონტროლი არ დაკარგოს.
სტატია ზოგადი, საინფორმაციო ხასიათისაა და არ წარმოადგენს იურიდიულ ან საგადასახადო კონსულტაციას. კონკრეტული სიტუაციისთვის მიმართეთ სპეციალისტს.
გჭირდებათ კორპორაციული მმართველობის დიაგნოსტიკა, შიდა კონტროლის დანერგვა ან აუდიტისთვის მზადება? დაგვიკავშირდით - agic.ge